
Κι αν η Maricarmen έμενε εδώ; Τι ισχύει με τις εξώσεις στην Ελλάδα
Γιατί όλο και περισσότερα σπίτια οδηγούνται σε πλειστηριασμό; Ποιος είναι ο ρόλος των funds και των servicers και τι προστασία έχουν οι ευάλωτοι οφειλέτες; Αξιοποιώντας τα διαθέσιμα στοιχεία και με τη συνδρομή εξειδικευμένης δικηγόρου, ανοίγουμε τον φάκελο των πλειστηριασμών και των εξώσεων στην Ελλάδα.
- 9 ΟΚΤ 2026
«Δεν είσαι μόνη», αγαπητή Maricarmen, αλλά δυστυχώς ισχύει και το ότι «δεν είσαι η μόνη».
Ανατρέχοντας στην ειδησεογραφία των τελευταίων ετών, θα βρούμε αρκετές περιπτώσεις που θα μπορούσαν να αποτελέσουν σύμβολα για την αγριότητα της στεγαστικής κρίσης στη χώρα, ακριβώς όπως συνέβη με την 87χρονη ανάπηρη γυναίκα στη Μαδρίτη, η άδικη έξωση της οποίας εξελίχθηκε τελικά σε καταλύτη για ένα πρωτοφανές κύμα κινητοποιήσεων γύρω από το δικαίωμα στη στέγη, με την πίεση να προκαλεί έντονη πολιτική κρίση φτάνοντας μέχρι την ανακοίνωση πρόωρων εκλογών από την κυβέρνηση Sánchez.
Βέβαια, ενώ στην Ισπανία το 75% των εξώσεων που καταγράφονται μετά το 2020 αφορούν ενοικιαστές, ο εφιάλτης των εξώσεων συνδέεται στενά με τα «κόκκινα» δάνεια, τους πλειστηριασμούς, τα funds και τις ιστορίες ευάλωτων ανθρώπων που εκδιώχθηκαν βίαια από τη μοναδική κατοικία τους.
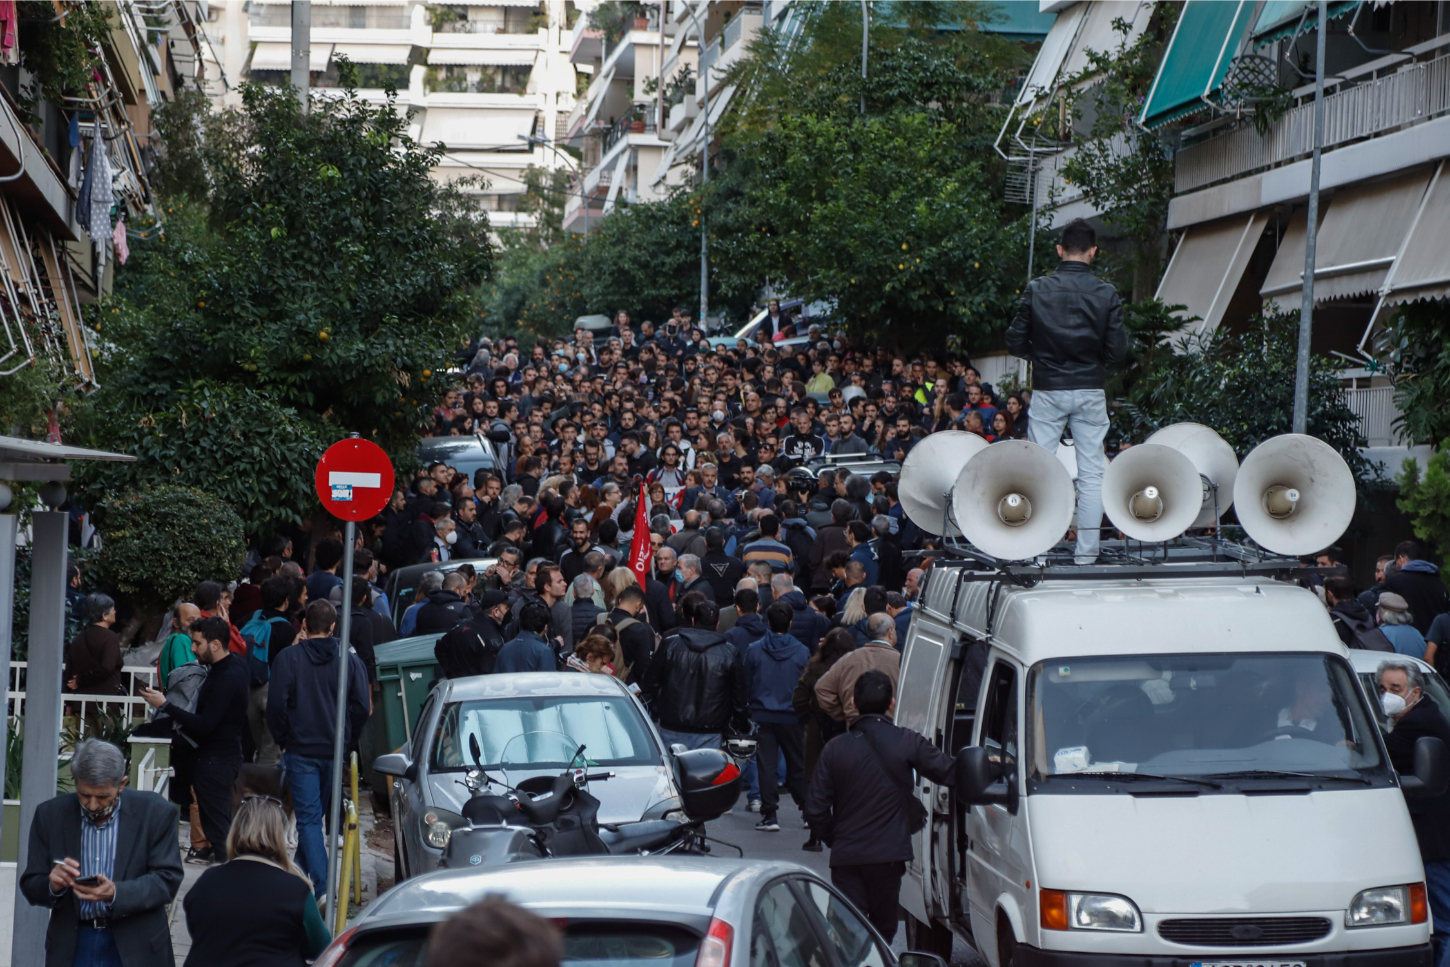
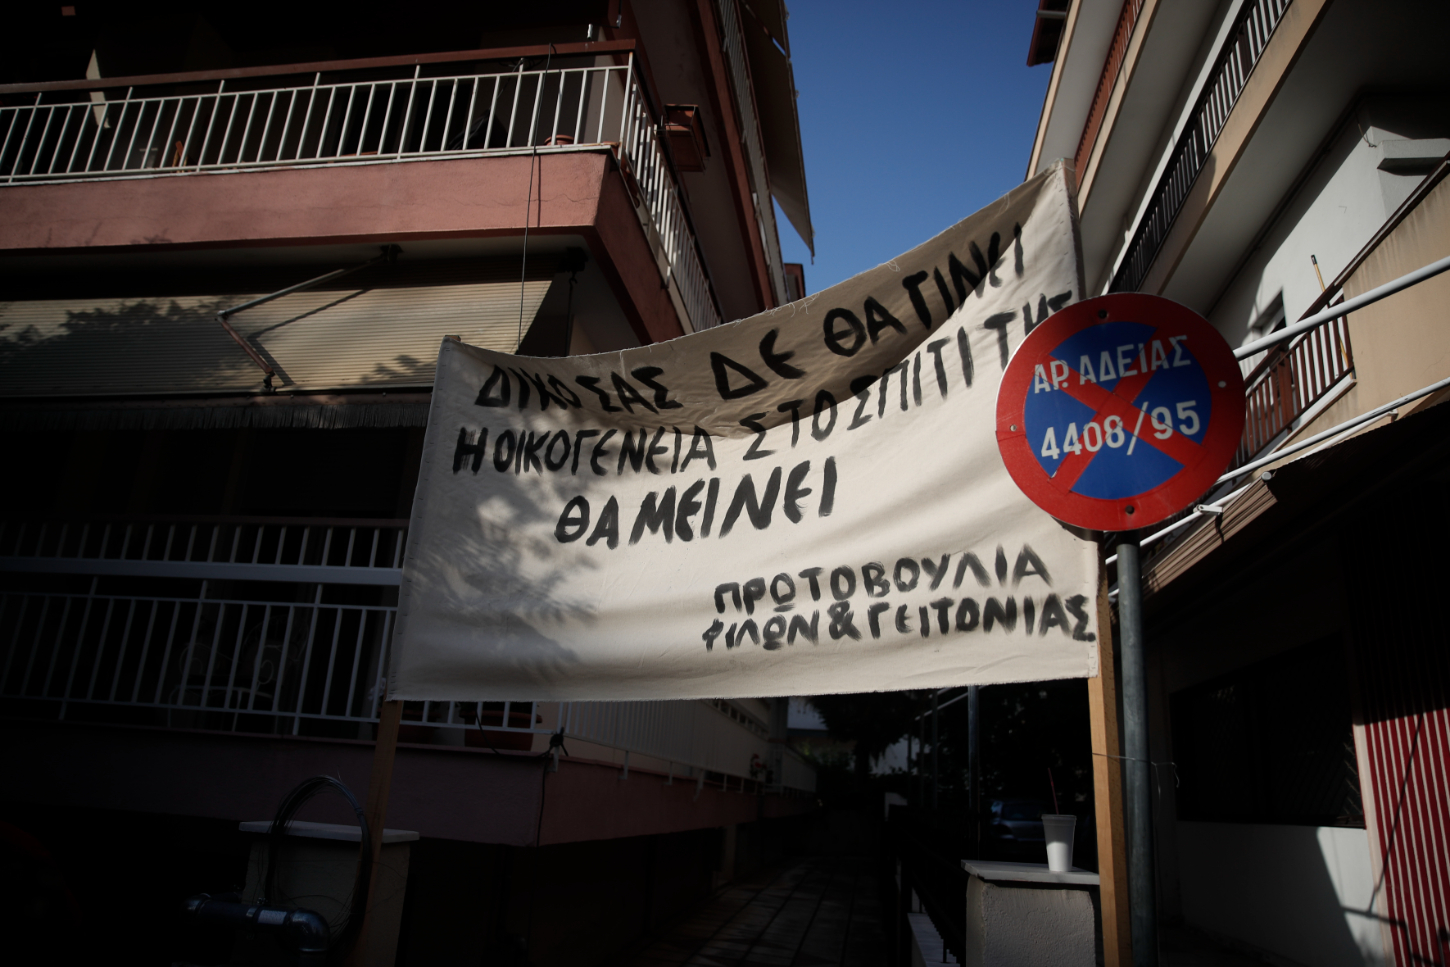
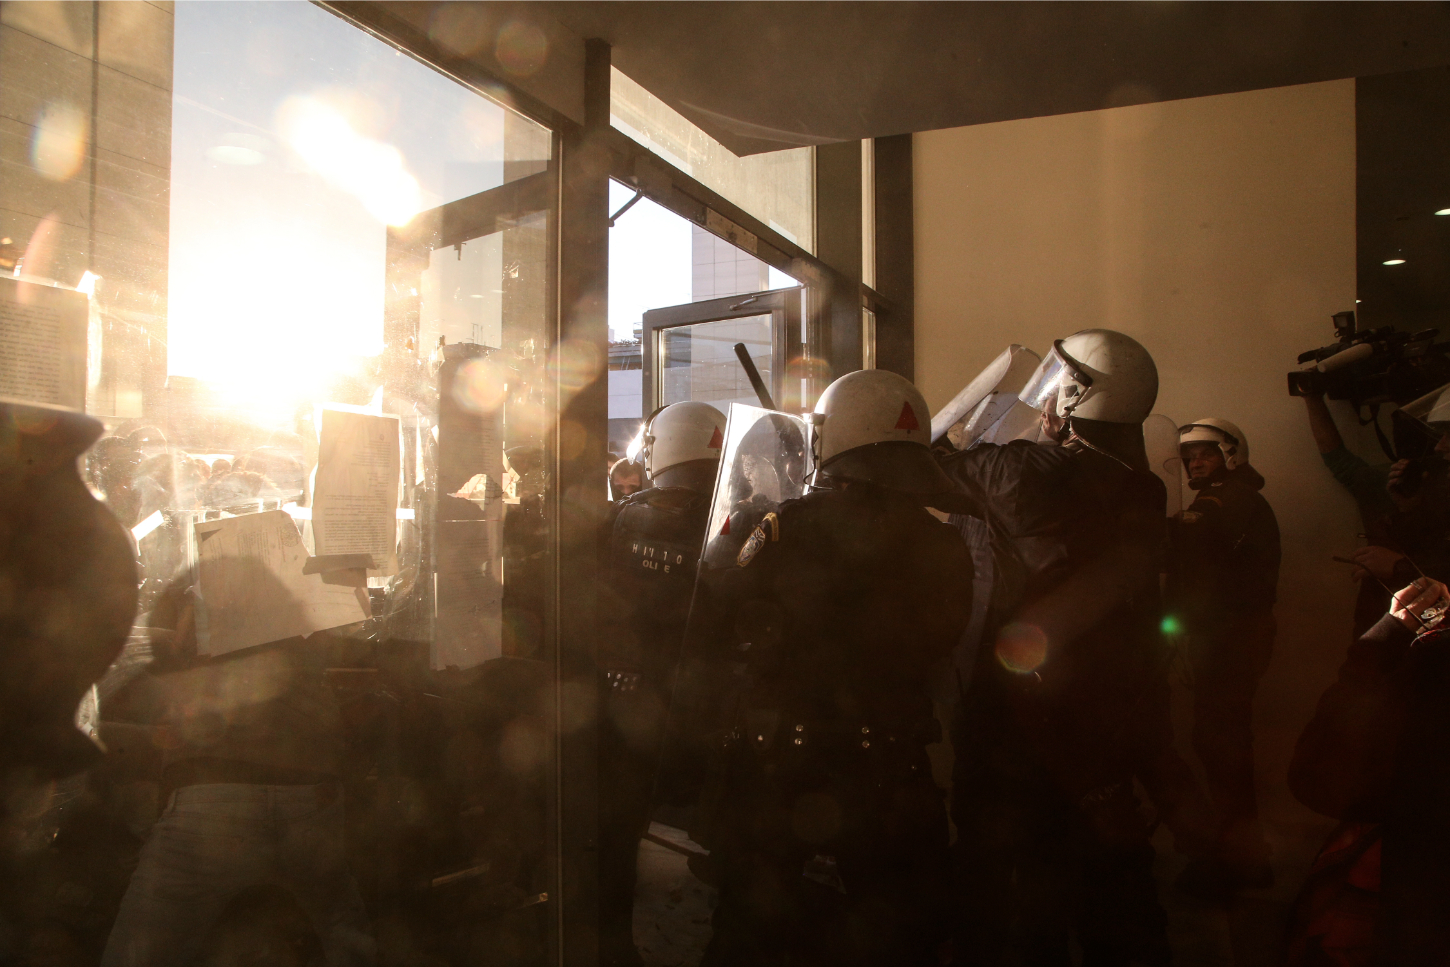
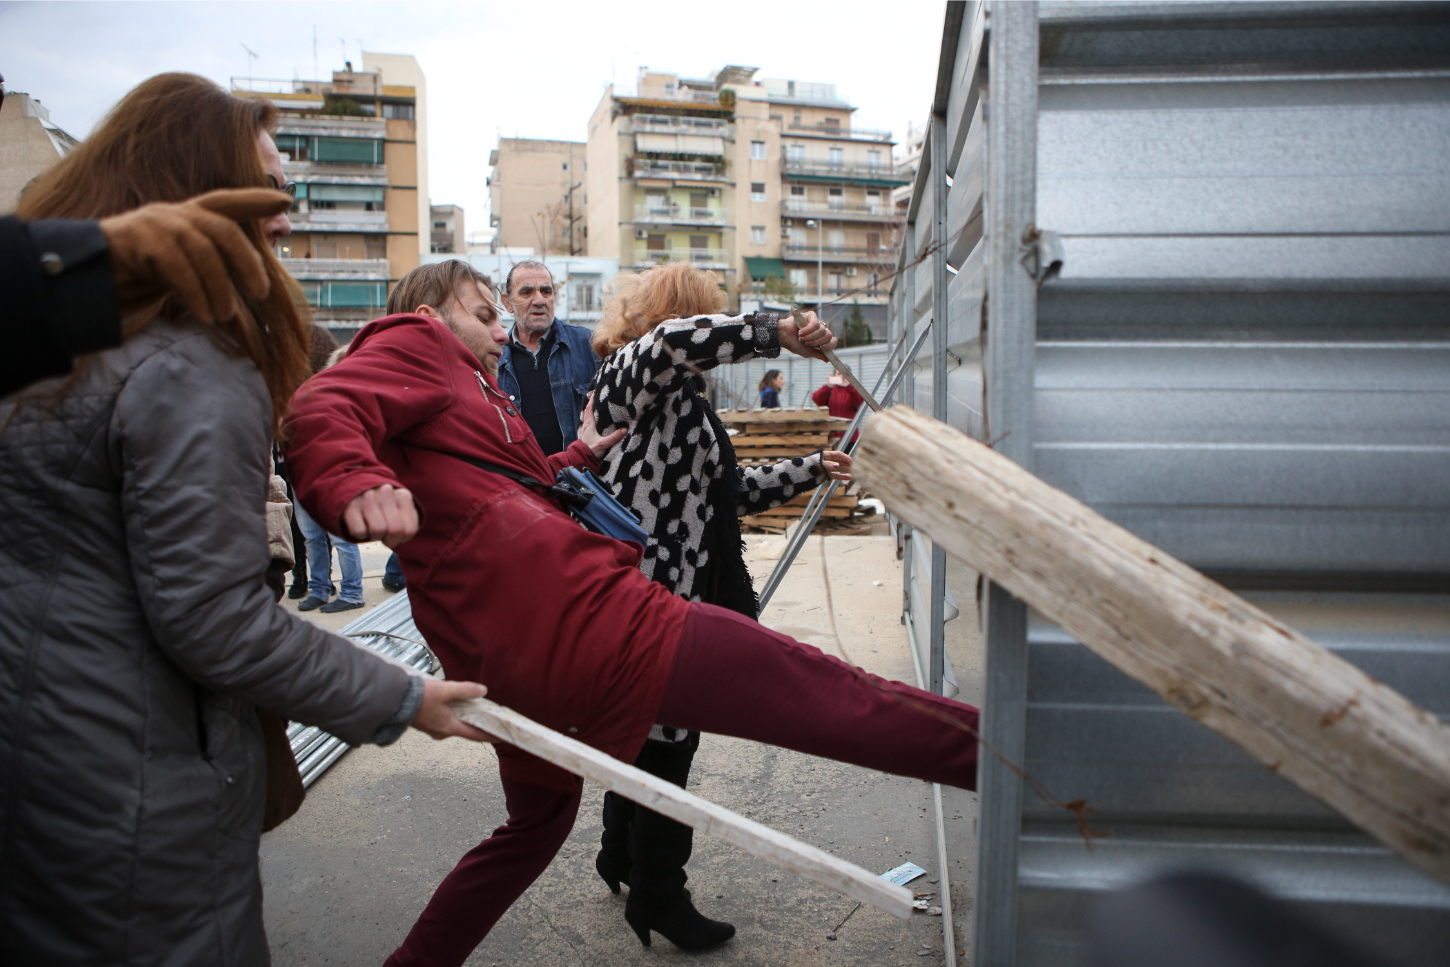
Τον Ιούλιο του 2023, αστυνομικοί σπάνε την πόρτα με τροχό σε διαμέρισμα στα Άνω Πατήσια, επιχειρώντας έξωση σε μονογονεϊκή οικογένεια από την πρώτη κατοικία της η οποία είχε εκπλειστηριαστεί για οφειλή κοινοχρήστων ύψους μόλις 881 ευρώ. Τον Μάιο του 2025, δεκάδες αστυνομικοί και δικαστικός επιμελητής εισβάλλουν στο σπίτι συνταξιούχων με παιδί πιστοποιημένο με αναπηρία 67% στα Σεπόλια.
Τον ίδιο μήνα, δελτία ειδήσεων μεταδίδουν την ιστορία του 83χρονου Θεόφιλου Τζοχουνίδη και της συζύγου του από τη Χαλκιδική, που εκδιώχθηκαν βίαια από το σπίτι τους την ώρα που εκείνος επέστρεφε από την αιμοκάθαρση.
Και ο κατάλογος συνεχίζεται, με όλο και πιο επιθετικό ρυθμό όσο απομακρυνόμαστε από την εποχή που ίσχυε ειδικό καθεστώς προστασίας της κύριας κατοικίας στη χώρα.
Θυμίζουμε ότι από τις αρχές του 2021 σταμάτησε η δυνατότητα υποβολής νέων οφειλετών στο καθεστώς του Νόμου Κατσέλη (ν.3869/2010) και, αντί ενός νέου δικαστικού πλαισίου της κύριας κατοικίας, προκειμένου να διευθετηθεί το τεράστιο απόθεμα του ιδιωτικού χρέους που είχε κληρονομήσει η χρηματοπιστωτική κρίση, θεσπίστηκε από την κυβέρνηση ο Εξωδικαστικός Μηχανισμός: ένας ενιαίος μηχανισμός για τη συνολική ρύθμιση των οφειλών, ο οποίος θα έθετε ένα «ρεαλιστικό, δίκαιο και κοινωνικά ευαίσθητο πλαίσιο» γύρω από την πρώτη κατοικία, «χωρίς καμία έξωση», όπως τόνιζε τότε ο πρωθυπουργός Κ. Μητσοτάκης.
Έξι χρόνια αργότερα, όλα τα διαθέσιμα στοιχεία δείχνουν μια διαφορετική πραγματικότητα.
- Το ιδιωτικό χρέος παραμένει θεόρατο στην ελληνική οικονομία, με συνολικό ύψος 420,9 δισ. ευρώ και ποσοστό 169% επί του ΑΕΠ. (πηγή: ΙΟΒΕ),
- Το μέσο νοικοκυριό στην Ελλάδα ξοδεύει στη στέγαση (όπου υπολογίζονται και τα στεγαστικά δάνεια) το μεγαλύτερο ποσοστό διαθέσιμου εισοδήματος από όλες τις χώρες της Ευρώπης. (πηγή: διαΝΕΟσις)
- Αντί για ένα «δίκαιο και κοινωνικά ευαίσθητο πλαίσιο», έχει υπάρξει σωρεία καταγγελιών για αυθαίρετες και καταχρηστικές πρακτικές σε βάρος των δανειοληπτών από τους servicers (εταιρείες διαχείρισης απαιτήσεων, με βασικότερες τις doValue, Intrum και Cepal) που ανέλαβαν τα «κόκκινα δάνεια» από τις τράπεζες – αυθαιρεσίες τις οποίες αναγνώρισε τελικά και η ίδια η κυβέρνηση, επτά χρόνια μετά την είσοδό τους στην αγορά.
- Ταυτόχρονα το 89,2% των ανοιγμάτων που διαχειρίζονται οι servicers για λογαριασμό των αγοραστών πιστώσεων (funds) παραμένει μη εξυπηρετούμενα, ενώ ρυθμίσεις είχαν πραγματοποιηθεί μόλις στο 21,3% του συνολικού χαρτοφυλακίου (πηγή: Έκθεση Χρηματοπιστωτικής Σταθερότητας της Τράπεζας της Ελλάδος), αποτυπώνοντας την αποτελεσματικότητα των μηχανισμών ρύθμισης του ιδιωτικού χρέους στη χώρα.
Και η κατάληξη αυτού του περίπλοκου και συχνά σκιώδους συστήματος που ανατράφηκε, αποτυπώνεται πολύ ξεκάθαρα στους πλειστηριασμούς. Που είναι περισσότεροι από ποτέ.
Πόσο έχουν αυξηθεί οι πλειστηριασμοί τα τελευταία χρόνια;
Τα στατιστικά στοιχεία που προκύπτουν από την ετήσια έρευνα Συμβολαιογράφων της ΕΛΣΤΑΤ αποτελούν τον πλέον αξιόπιστο επίσημο δείκτη για να χαρτογραφήσουμε την εξέλιξη των πλειστηριασμών και κατ’ επέκταση των εξώσεων στη χώρα (παρότι οι δύο αυτές ενέργειες δεν συνδέονται απόλυτα).
Συμπληρωματικά, αξιοποιήσαμε τα διαθέσιμα στοιχεία της πλατφόρμας Landea σχετικά με τα ακίνητα τα οποία κατακυρώθηκαν μέσω πλειστηριασμών, επιδιώκοντας μια πληρέστερη εικόνα για την εξέλιξη της αγοράς τα τελευταία χρόνια.
Όπως παρατηρούμε στο γράφημα που ακολουθεί, οι πράξεις για πλειστηριασμούς ακινήτων το 2024 (το τελευταίο έτος με διαθέσιμα στοιχεία της ΕΛΣΤΑΤ) εμφάνισαν ιστορικό υψηλό, αυξημένες κατά 32,1% σε σχέση με το 2023 και υπερτριπλάσιες (259,2%) σε σχέση με το 2020, όταν έληξε η δυνατότητα ένταξης νέων οφειλετών στον Νόμο Κατσέλη.
Οι αριθμοί για το 2025 και το 2026 αναμένονται ακόμη υψηλότερα, καθώς, σύμφωνα με αναφορές δικηγόρων, ο όγκος των υποθέσεων είναι μεγαλύτερος από τα προηγούμενα χρόνια.
Ως προς τη γεωγραφική κατανομή ανά την επικράτεια, πρώτη και με διαφορά στους εκτιμώμενους πλειστηριασμούς παραμένει σταθερά η Αθήνα, με τις σχετικές πράξεις να αυξάνονται συνεχώς μετά το πάγωμα της πανδημίας, από τις 1.677 το 2022 στις 2.256 το 2023 και τελικά στις 3.235 το 2024.
Ωστόσο, κρίσιμο στοιχείο δεν είναι μόνο η έκρηξη των πλειστηριασμών στην πρωτεύουσα, αλλά και ο τρόπος με τον οποίο κατανέμονται αυτοί στο εσωτερικό της Αθήνας και ποιο είναι το απόθεμα το οποίο τελικά αφορούν.
Σε ποιοτική ανάλυση που δημοσίευσε πρόσφατα το Πανελλαδικό Δίκτυο E–Real Estates με βάση δεδομένα από την πλατφόρμα e–auction, αποτυπώνεται μια ξεκάθαρη εικόνα: η μεγάλη πλειονότητα των ακινήτων που οδηγούνται σε πλειστηριασμό αποτελούν κατοικίες χαμηλής και μεσαίας αξίας (σε ποσοστό 60-70%), περίπου το 30% εντοπίζεται σε κοινωνικά πιεσμένες περιοχές όπως τα δυτικά προάστια, ενώ πάνω από το 70% των ακινήτων αυτών είναι παλαιάς κατασκευής – στοιχεία τα οποία υποδηλώνουν ότι ανήκαν σε οικονομικά ευάλωτους ιδιοκτήτες.
Γιατί οδηγούνται όλο και περισσότερα σπίτια σε πλειστηριασμό;
Διότι, στην πράξη, οι διαθέσιμες λύσεις ρύθμισης των κόκκινων δανείων δεν ανταποκρίνονται στις οικονομικές δυνατότητες των οφειλετών.
Στην Ελλάδα σήμερα, για να διευθετήσει εξωδικαστικά τις οφειλές του ένας οφειλέτης, υπάρχουν ουσιαστικά δύο οδοί, όπως εξηγεί στο OneMan η Δέσποινα Θεοδώρου, νομική σύμβουλος του Πανελλήνιου Συνδέσμου Δανειοληπτών Ν. Κατσέλη και επί σειρά ετών μάχιμη δικηγόρος σε υποθέσεις υπερχρεωμένων φυσικών προσώπων και αναγκαστικής εκτέλεσης. Ωστόσο, «κανένας από τους δύο δρόμους δεν είναι πρακτικά βιώσιμος για έναν οικονομικά ευάλωτο πολίτη».
Α. Μέσω απευθείας διαπραγμάτευσης με τον εκάστοτε πιστωτή/servicer:
Σε αυτή την περίπτωση, ο οφειλέτης απευθύνεται απευθείας, μέσω του δικηγόρου του, στον πιστωτή ή τον servicer που διαχειρίζεται το συγκεκριμένο χαρτοφυλάκιο οφειλών, με στόχο την επίτευξη διμερούς ρύθμισης που υποτίθεται ότι θα λαμβάνει υπόψη τα οικονομικά στοιχεία τα οποία του έχεις κοινοποιήσει.
«Στην πράξη, η αλήθεια είναι ότι η μέθοδος της απευθείας διαπραγμάτευσης είναι μια πολύ δύσκολη οδός, ειδικά για όσους δεν έχουν τη δυνατότητα να διαθέσουν άμεσα ένα ποσό πολλών χιλιάδων ευρώ ως προκαταβολή», όπως μεταφέρει από την εμπειρία της η Δ. Θεοδώρου. «Σαν να υπήρχε ένας άτυπος κανόνας, ένα είδος στρατηγικής από τους servicers, να ζητούν απευθείας υπέρογκα ποσά για να συμφωνήσουν σε ρύθμιση, τα οποία εκ των πραγμάτων λειτουργούσαν αποτρεπτικά για τους οφειλέτες».
Μάλιστα, στο νέο πλαίσιο για τη λειτουργία των servicers, στις ζητούμενες προκαταβολές ορίζεται πλαφόν 15% – ένα μέτρο το οποίο η κυβέρνηση προωθεί ως ανάχωμα στην ασυδοσία των εταιρειών, ενώ στην ουσία με αυτό «ανάγεται η προκαταβολή σε νόμιμη υποχρέωση», όπως παρατηρεί η δικηγόρος.
Β. Μέσω της πλατφόρμας του Εξωδικαστικού Μηχανισμού ρύθμισης οφειλών:
«Επί της ουσίας, ο Εξωδικαστικός είναι ένας αλγόριθμος», εξηγεί η Δ. Θεοδώρου. Αντλεί στοιχεία για τα εισοδήματα, τα ακίνητα και τις οφειλές του οφειλέτη και, με βάση αυτά, διαμορφώνει αυτοματοποιημένα μια πρόταση ρύθμισης, η οποία υποτίθεται ότι λαμβάνει υπόψη την συνολική οικονομική κατάσταση του οφειλέτη και συνεπώς μπορεί να εξυπηρετηθεί από εκείνον. Στην πραγματικότητα, δεν υφίσταται προσωποκεντρική προσέγγιση όπως ίσχυε με τον Νόμο Κατσέλη.
Όπως τονίζει η ίδια, «δεν έχω δει μέχρι σήμερα περίπτωση όπου ένα ακίνητο να έχει καλύτερη αξία από το συνολικό ύψος των οφειλών και να έχει προβλεφθεί οποιαδήποτε διαγραφή χρέους». Έτσι, όταν δεν συντελείται καμία διαγραφή της οφειλής, οι δόσεις αποπληρωμής δεν είναι, ούτε σε αυτή τη δίοδο, ρεαλιστικές.
Και όσον αφορά τη δυνατότητα που δίνει ο «νέος Εξωδικαστικός Μηχανισμός» για τη διάσωση μόνο της κύριας κατοικίας του οφειλέτη, αυτό μπορεί να λειτουργήσει μεν σε ορισμένες περιπτώσεις αλλά σε άλλες μπορεί να αποβεί ακόμη και ζημιογόνο.
«Σκεφτείτε την περίπτωση όπου το έτερο ακίνητο που τίθεται σε εκποίηση στεγάζει την επαγγελματική δραστηριότητα του οφειλέτη. Η απώλειά του δημιουργεί μεν ένα μικρότερο ποσό οφειλής αλλά εν τέλει στερεί από τον οφειλέτη το εισόδημα που θα του επέτρεπε να ανταποκρίνεται στις μελλοντικές δόσεις της».
Έτσι, όταν οι δόσεις που παράγονται δεν είναι βιώσιμες και οι καθυστερήσεις ξεπερνούν τα προβλεπόμενα όρια, χάνεται η ρύθμιση και τότε επιστρέφει επιθετικά ο servicer.
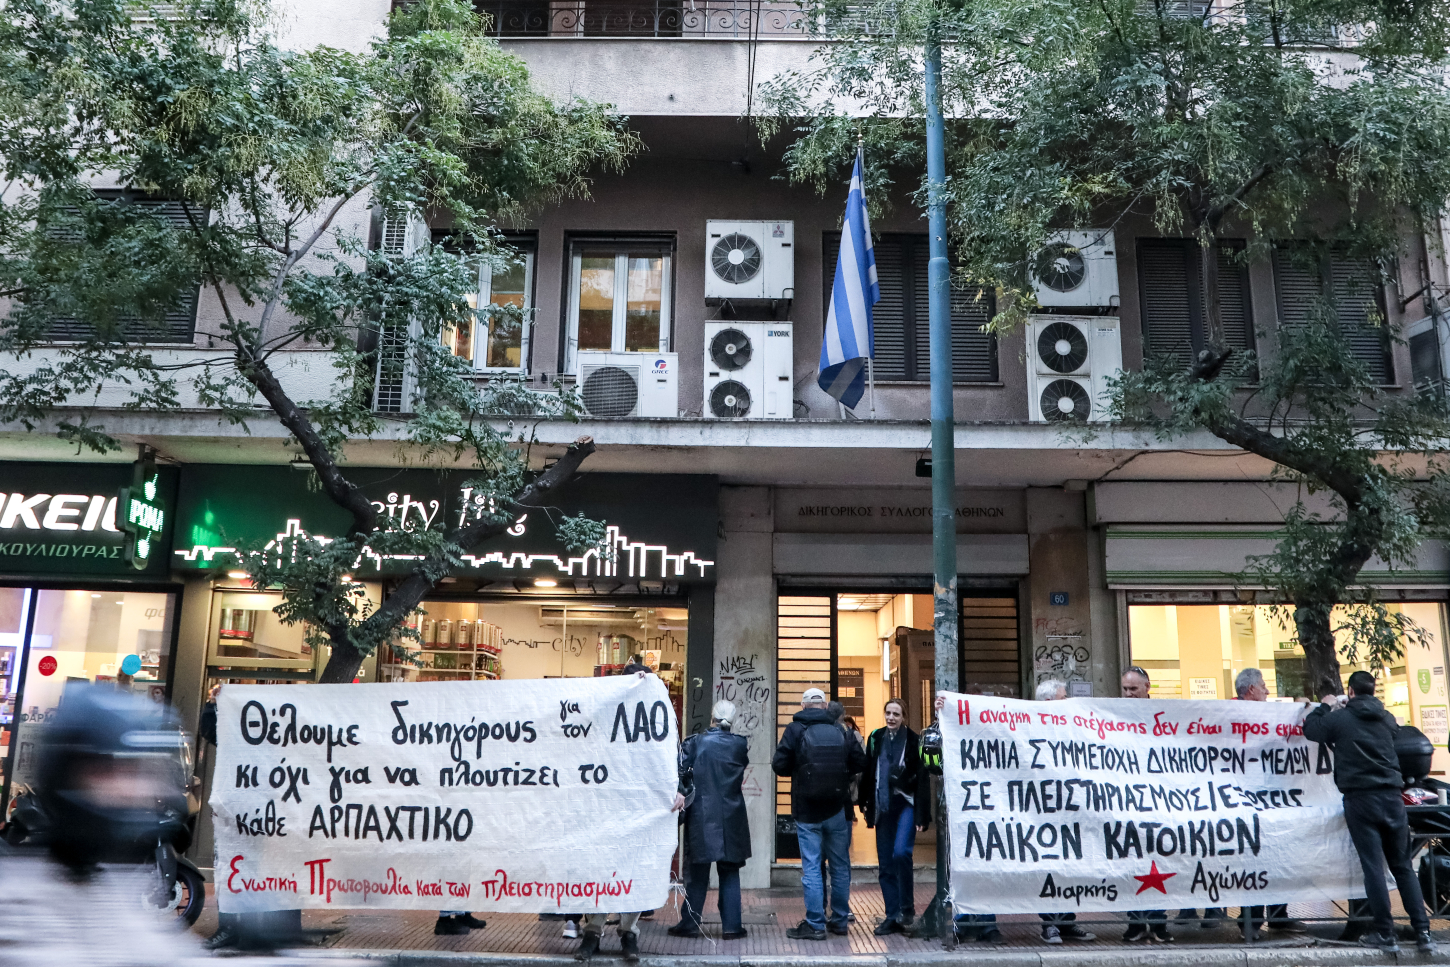
Με ποιους τρόπους funds και servicers εξωθούν εμμέσως σπίτια σε πλειστηριασμό;
Το προσωνύμιο «κοράκια» δεν προέκυψε τυχαία. Λειτουργώντας εντός ενός θεσμικού πλαισίου που χαρακτηριζόταν από χαμηλή εποπτεία και διαφάνεια, οι servicers έχουν επιδείξει ακραία επιθετικότητα στη διεκδίκηση και είσπραξη των απαιτήσεων με γνώμονα την κερδοφορία, πολύ συχνά με πρακτικές που θυμίζουν «μαφία» παρά θεσμική διαχείριση.
Η Ολομέλεια των Δικηγορικών Συλλόγων έχει καταγγείλει επανειλημμένα πρακτικές που «φαλκιδεύουν τα δικαιώματα ευάλωτων δανειοληπτών» και «θέτουν σε κίνδυνο την περιουσία τους», κάνοντας λόγο μεταξύ άλλων για:
Δυσχερή ή και ανύπαρκτη επικοινωνία με τους οφειλέτες
«Εκμεταλλευόμενοι την άγνοια του κόσμου, οι servicers πολύ συχνά δεν επικοινωνούν άμεσα με τους οφειλέτες για να υπάρξει ρύθμιση, ώσπου εμφανίζονται όταν πλέον το ποσό έχει διογκωθεί υπερβολικά από τους τόκους, ή ακόμα χειρότερα όταν έχουν πια παρέλθει κρίσιμες προθεσμίες και ο οφειλέτης βρίσκεται ξαφνικά αντιμέτωπος με μέτρα αναγκαστικής εκτέλεσης, δηλαδή τη ρευστοποίηση της περιουσίας του», εξηγεί η Δ. Θεοδώρου.
- Διαρκείς τηλεφωνικές οχλήσεις, σε βαθμό εκφοβισμού με απειλές χωρίς νομική βάση.
- Αδικαιολόγητες καθυστερήσεις στη χορήγηση κρίσιμων εγγράφων προς τους οφειλέτες και τους δικηγόρους τους, ενώ παράλληλα συσσωρεύονται τόκοι ή παρέρχονται κρίσιμες προθεσμίες σε βάρος του οφειλέτη.
- Τυποποιημένες και προαποφασισμένες προτάσεις ρύθμισης που δεν είναι βιώσιμες για τους οφειλέτες.
- Υπέρμετρες επιβαρύνσεις από πρακτικές εκτοκισμού. «Δεν υπάρχει κανένας έλεγχος ως προς τον υπολογισμό και την επιβολή των τόκων», εξηγεί η Δ. Θεοδώρου. Όταν δεν εξυπηρετείται μια οφειλή, παράγει τόκους υπερημερίας, οι τόκοι αυτοί κεφαλαιοποιούνται και επί αυτών υπολογίζονται οι επόμενοι τόκοι. «Έχω δει πολλές φορές χρέη όπου οι τόκοι είναι πολύ παραπάνω από το αρχικό κεφάλαιο, με αποτέλεσμα πολύς κόσμος να έχει οδηγηθεί σε οικονομικό αδιέξοδο».
- Καταχρηστικές πράξεις αναγκαστικής εκτέλεσης, σε περιπτώσεις που εκκρεμούν ένδικα βοηθήματα και αιτήματα αναστολής. «Έχει τύχει σε δική μου πελάτισσα, μια ηλικιωμένη κυρία με χρόνια προβλήματα υγείας, να εισβάλλουν σπίτι της, ενώ εκκρεμούσε ακόμα η έκδοση απόφασης του δικαστηρίου επί της ανακοπής της κατά της κατακυρωτικής έκθεσης».
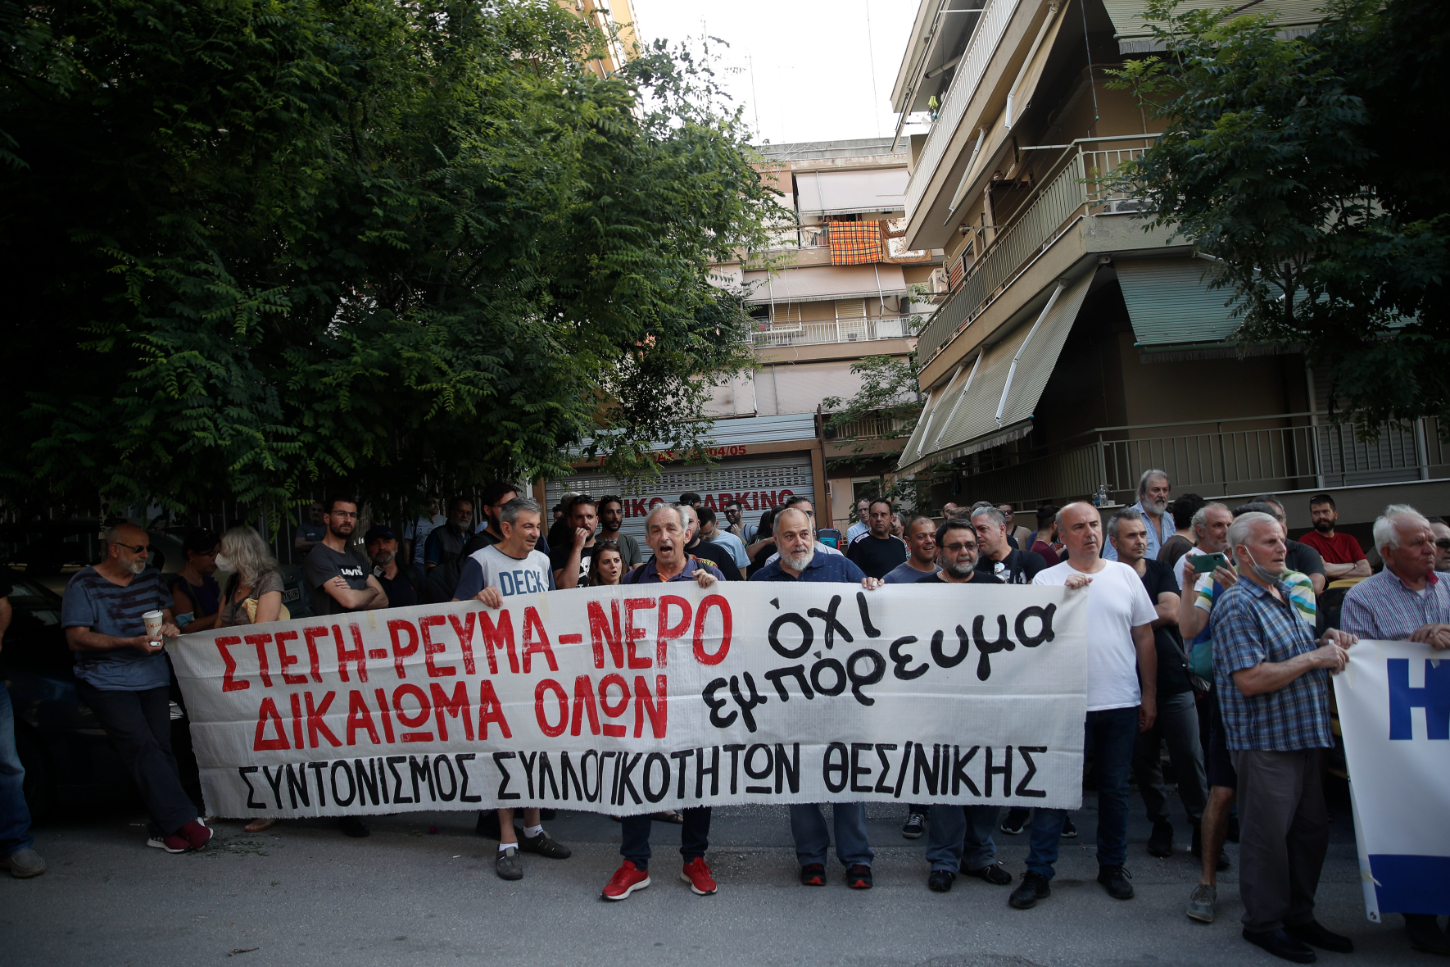
Υπάρχει τρόπος να ανατραπεί η διαδικασία της αναγκαστικής εκτέλεσης για να μη φτάσουμε στην έξωση;
Για να μη φτάσουμε στο στάδιο της κατάσχεσης και του πλειστηριασμού ενός ακινήτου του οποίου η ρύθμιση έχει χαθεί, «είναι πολύ σημαντικό ο οφειλέτης να ενεργήσει από νωρίς στη διαδικασία αναγκαστικής εκτέλεσης», όπως τονίζει η δικηγόρος Δ. Θεοδώρου.
Να προβεί, δηλαδή, άμεσα στις απαραίτητες νομικές ενέργειες προκειμένου να προσβάλει την πράξη της εκτέλεσης και, όπου συντρέχουν οι νόμιμες προϋποθέσεις, να ζητήσει την αναστολή της. Το πάγωμα της διαδικασίας, όπως εξηγεί, δίνει συν τοις άλλοις ένα σημαντικό διαπραγματευτικό πλεονέκτημα στους οφειλέτες.
Πολύ συχνά, όπως απαριθμήσαμε παραπάνω, εγείρονται σοβαρά ζητήματα νομιμότητας ως προς τις ενέργειες των servicers, τα οποία αναγνωρίζονται από τα δικαστήρια και οδηγούν σε αποφάσεις υπέρ των οφειλετών.
«Το θετικό που βλέπω πλέον στα δικαστήρια είναι πως υπάρχουν δικαστές που δικαιώνουν τελικά τους οφειλέτες. Υπάρχουν αρκετές αποφάσεις οι οποίες αναγνωρίζουν την καταχρηστικότητα των πρακτικών των servicers, όταν, για παράδειγμα, προχωρούν αιφνιδιαστικά σε κατάσχεση ενώ βρίσκονται σε εξέλιξη οι διαπραγματεύσεις για τη ρύθμιση της οφειλής, όταν αφήνουν επί σειρά ετών την οφειλή να διογκώνεται από υπέρογκους τόκους υπερημερίας χωρίς να ενημερώνουν τον οφειλέτη ή όταν το fund κλείσει αναιτιολόγητα τον λογαριασμό όπου πραγματοποιούνταν μέχρι πρότινος οι καταβολές του δανειολήπτη».
Παράλληλα, «υπάρχουν αποφάσεις οι οποίες αναγνωρίζουν το πρόβλημα των τριγωνικών συναλλαγών, όταν δηλαδή ακίνητα καταλήγουν μέσω πλειστηριασμού σε κτηματομεσιτικές εταιρείες των ίδιων των funds».
Παράγοντες ευαλωτότητας των ιδιοκτητών μπορούν να λειτουργήσουν αποτρεπτικά;
Μπορείς να επικαλεστείς την ευαλωτότητα, είτε λόγω οικονομικών προβλημάτων είτε λόγω σοβαρών, χρόνιων παθήσεων, κυρίως για να κερδίσεις μια παράταση χρόνου από τον πλειστηριασμό. Ωστόσο, η ευαλωτότητα δεν ανατρέπει από μόνη της την εξέλιξη της διαδικασίας.
Υπάρχει, βέβαια, και μια δικλίδα προστασίας που προσφέρει ο νόμος.
«Κρίσιμη είναι η ευαλωτότητα στο πλαίσιο του Εξωδικαστικού Μηχανισμού ρύθμισης οφειλών», επισημαίνει η δικηγόρος Δ. Θεοδώρου, «καθώς υποχρεώνει τους πιστωτές να εξάγουν πρόταση για την εξωδικαστική διευθέτηση της οφειλής του δανειολήπτη αλλά και στην πτωχευτική διαδικασία, δεδομένου ότι δίνει στον πτωχό τη δυνατότητα να παραμείνει στην κύρια κατοικία του ως μισθωτής και μετά από δώδεκα έτη να διαπραγματευτεί για την επαναγορά της».
Τέλος, ποιο είναι το σημαντικότερο για να προστατευθεί ένας οφειλέτης που κινδυνεύει να χάσει το σπίτι του;
Το σημαντικότερο είναι κάθε οφειλέτης, ανεξάρτητα από τον βαθμό ευαλωτότητας, να κρατήσει από την αρχή ενεργητική στάση, να μην παγώσει.
«Για μένα, τα κρίσιμα στοιχεία για να μη χάσεις την κατάσταση από τα χέρια σου, είναι: ενημέρωση, ενεργητική στάση και έγκαιρη αντίδραση. Σίγουρα, παλεύουμε με ένα σύστημα συμπαγές και δύσκολο, αλλά πρέπει να το αντιμετωπίσουμε με ψυχραιμία και να αναζητήσουμε τη λύση που πραγματικά ανταποκρίνεται στις ανάγκες του κάθε οφειλέτη. Καθημερινά στο γραφείο μου βλέπω ανθρώπους που έχουν χάσει παντελώς την ελπίδα τους και προσπαθώ να τους εμφυσήσω την αντίληψη ότι χαμένος αγώνας είναι μόνο αυτός που δεν δόθηκε».


Ακολουθήστε το OneMan στο Google News και μάθετε τις σημαντικότερες ειδήσεις.